常陽銀行の新NISAは損?評判とデメリット・ネット証券比較を徹底検証
茨城県を中心に圧倒的な基盤を持つ地方銀行の雄・常陽銀行。新NISA制度が定着した2026年現在、メインバンクとして日頃から給与受取や住宅ローンで利用している口座で、そのまま資産運用を始めたいと考える地域住民は少なくありません。一方で、SNSやWEB上では「銀行のNISAはネット証券に比べて損」「手数料が高い」といった声も散見され、口座開設を躊躇している方も多いのが実情です。
地銀ならではの手厚い対面フォローや金利優遇といった恩恵がある反面、ネット証券と比べた取扱商品数やコスト構造の差は無視できません。本稿では、取材データや利用者のリアルな口コミをもとに、常陽銀行で新NISA口座を開設するメリット・デメリット、取扱銘柄の特徴や最新のキャンペーン動向まで客観的な視点で徹底検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:常陽銀行のNISAは対面相談と住宅ローンなどの金利優遇が強みだが、取扱銘柄数はネット証券に劣る。
- 要点2:低コストのインデックス投信(購入時手数料ゼロ)も揃うが、信託報酬最安水準の「eMAXIS Slim」シリーズ等の取扱有無は要確認。
- 要点3:「窓口でプロに対面相談しながら地元で完結させたい人」には最適だが、「極限までコストを削り世界中の株に分散したい人」はネット証券が有利。
【真相究明】常陽銀行で新NISAを始めると損?ネット証券との決定的な違い
地域密着型の金融機関として親しみのある常陽銀行ですが、投資経験者の間で議論になるのが「ネット証券とどちらを選ぶべきか」という点です。結論から言えば、「何を重視するか」によって損得の基準は180度変わります。
ネット証券(SBI証券や楽天証券など)の最大の強みは、2,000本を超える圧倒的な投資信託のラインナップと、業界最低水準の運用管理費用(信託報酬)を競うファンドが揃っている点です。一方、常陽銀行をはじめとする地方銀行は、厳選されたファンドを取り揃える方針を採っており、商品数自体は数十本〜100本前後に絞り込まれています。
「選択肢が多すぎて選べない」「スマホの操作や設定に不安がある」という方にとっては、店頭で専門スタッフに相談できる常陽銀行のサポート体制は大きな安心材料となります。しかし、純粋に「0.01%単位の低コスト」を追求する場合、商品ラインナップの違いが将来のリターンに差を生む要因となることは理解しておく必要があります。
| 項目 | 常陽銀行(新NISA) | 主要ネット証券 | 編集部の見解・評価 |
|---|---|---|---|
| つみたて投資枠 対象銘柄数 | 厳選された約20〜30本 | 200本以上 | 常陽銀行は初心者が迷いにくい厳選設計だが選択肢は限定的 |
| 成長投資枠 対象商品 | 投資信託約60〜80本(個別株・ETFは非取扱) | 国内株・米国株・ETF・投信など1,000本以上 | 個別株式の売買をしたいならネット証券一択 |
| 購入時手数料 | NISA口座内は原則0円(ノーロード中心) | 完全無料(0円) | 新NISA口座内であれば両者ともに購入時手数料無料が基本 |
| 窓口・対面サポート | 各支店窓口・専門相談ブースで手厚く対応 | 原則オンライン・チャット・コールセンターのみ | 対面での安心感を重視するなら常陽銀行が圧倒的に有利 |
| 独自の付加価値・連携 | 定期預金金利優遇・住宅ローン連携など | ポイント還元(楽天・Vポイント等) | 地域での生活インフラ・総合取引を重視するかポイント重視かの違い |
【実態検証】利用者の生の声と現場目線で見えたリアルな評判
金融機関の良し悪しを判断する上で欠かせないのが、実際に利用しているユーザーのリアルな口コミと現場の対応力です。茨城県内外の利用者や資産運用相談を行ったユーザーの声を分析すると、評価が二極化している実態が浮かび上がってきます。
好意的な口コミ:対面の手厚さと「地域での総合的な安心感」
「ネットの画面だけではどうしても不安だったが、水戸の支店で担当者がリスクについて図解で丁寧に教えてくれた」「親の相続相談と合わせてNISAのポートフォリオを見直してもらえた」といった、対面ならではの安心感とリレーションを評価する声が非常に多く寄せられています。特にシニア層や投資未経験の若年層において、身近な店舗でいつでも相談できる環境は心理的ハードルを大きく下げています。
慎重・批判的な口コミ:銘柄の少なさとオンライン機能への要望
一方で、20代〜30代のデジタルネイティブ層からは「ネット証券で話題の超低コストファンド(eMAXIS Slimシリーズなど)が一部選べない」「アプリのUIや積立設定の柔軟性が大手ネット証券に比べるとやや物足りない」といった指摘も見受けられます。また、成長投資枠で個別企業の株式投資を行いたいアクティブな投資家層からは、銀行口座特有の制約に対する不満が挙げられています。
一般に知られていない盲点とネットの誤解|手数料と取扱銘柄の真相
ネット上の掲示板やSNSでは「銀行のNISAは手数料が高くて危険」といった極端な意見が見受けられますが、これは制度改正前の旧来型窓口営業のイメージに引きずられた誤解を含んでいます。ここで正しい構造を整理しておきましょう。
誤解1:銀行のNISAは買うだけで高い手数料を取られる?
これは明確な誤解です。新NISAの「つみたて投資枠」対象ファンドは、金融庁の基準により購入時手数料が0円(ノーロード)に限定されています。常陽銀行が扱うつみたて投資枠商品も当然ながら購入時手数料はすべて無料です。成長投資枠で扱う投資信託についても、NISA口座内であれば購入時手数料無料のファンドが主流となっており、理不尽な手数料を取られることはありません。
注意すべき盲点:信託報酬の差と低コスト投信のラインナップ
購入時手数料がゼロであっても、保有期間中に毎日差し引かれる「信託報酬(運用管理費用)」には注意が必要です。ネット証券で大人気の「eMAXIS Slim 全世界株式(オール・カントリー)」や「eMAXIS Slim 米国株式(S&P500)」といった年率0.05〜0.1%を切る超低コストファンドと比べると、銀行窓口で主力となるファンドは年率0.15%〜0.5%前後のものが中心となります。
仮に年0.2%の手数料差があった場合、1,000万円を20年間運用すると約40万円以上の差となって現れます。対面サポートという「人件費・サービス料」が間接的にファンドのコスト構造に反映されている点をどう捉えるかが、賢い判断の分岐点です。
常陽銀行の新NISAで狙い目の投資信託と活用すべきメリット
常陽銀行の取扱銘柄の中で資産形成の軸として検討しやすいのは、国内外の主要インデックスに連動する低コストな公募株式投信です。
例えば、つみたて投資枠においては、国内株式(日経平均・TOPIX連動型)や先進国株式、全世界株式に連動するインデックスファンドがラインナップされています。また、下落リスクを抑えたい慎重派向けに、株式・債券・REITなどに分散投資する「バランス型ファンド」も揃っており、自分のリスク許容度に応じた選択が可能です。
さらに見逃せないのが、常陽銀行ならではの「金利優遇サービス」や「各種キャンペーン」です。時期によってNISA口座開設や積立投信の新規設定で現金のプレゼントや特産品が当たるキャンペーンが開催されているほか、給与振込やNISA口座の保有状況に応じて、マイカーローンや住宅ローンの金利引き下げ、定期預金の特別金利が適用されるプログラムが用意されています。地域金融機関としてトータルで家計を見直す場合、これらの優遇措置が手数料差以上のメリットをもたらすケースもあります。
常陽銀行でのNISA口座開設手順とスムーズな始め方
常陽銀行でNISAを始めるためのフローは非常にシンプルです。ライフスタイルに合わせて「店頭窓口」と「WEB(アプリ)」の2通りのルートから選択できます。
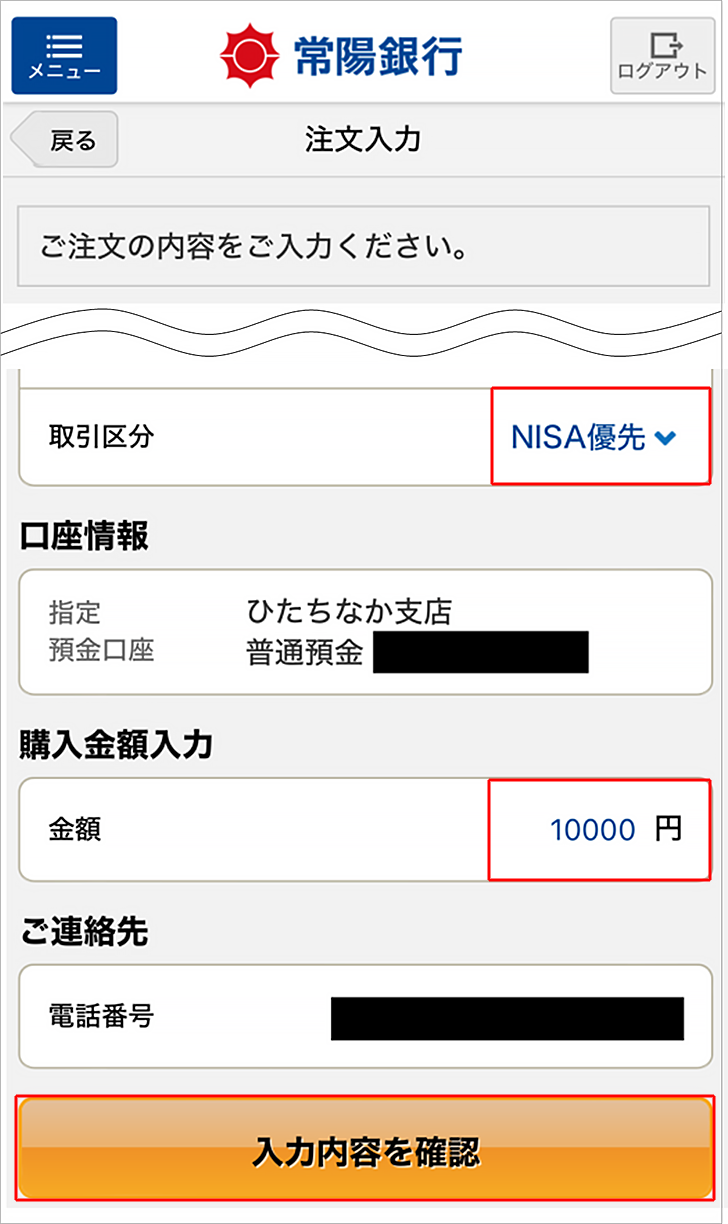
- 口座開設方法の選択:じっくり相談しながら進めたい場合は最寄りの支店窓口を事前予約。スムーズに手続きを済ませたい場合は「常陽バンキングアプリ」または公式WEBサイトから申し込みます。
- 必要書類の準備:「マイナンバーカード」(または通知カード+運転免許証などの本人確認書類)および常陽銀行の普通預金口座のキャッシュカードを用意します。
- 税務署の審査・口座開設完了:申し込み後、国税庁による二重開設チェック(約1〜2週間)を経て、NISA口座が開設されます。
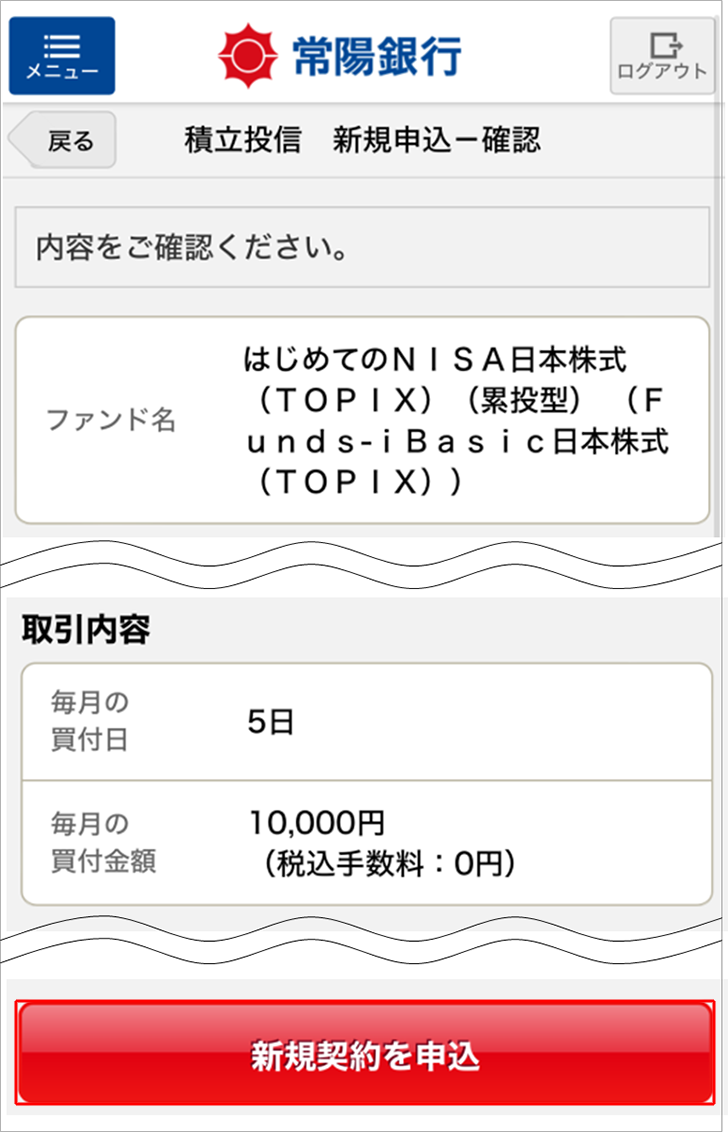
- 積立ファンドの選定と購入設定:窓口の担当者と相談、もしくはアプリ上で毎月の積立日・引落金額・購入ファンドを設定し、運用をスタートします。
【プロの結論】常陽銀行が向いている人・ネット証券を選ぶべき人
【常陽銀行の新NISAが向いている人】
- ネット証券の画面操作やパスワード管理、自己判断での投資に不安がある人
- 茨城県・北関東エリア在住で、常陽銀行をメインバンクとして活用している人
- 住宅ローンや定期預金など、銀行取引全体の金利優遇メリットを享受したい人
- 相続や退職金の運用など、ライフプラン全体を対面でトータル相談したい人
【ネット証券を検討すべき人】
- 0.01%でも信託報酬が安い最安ファンド(eMAXIS Slim等)を徹底的に選びたい人
- 国内外の個別株式や高配当ETFの売買を自分で行いたい人
- クレジットカード積立による高還元ポイントを重視したい人
【常陽銀行のNISA】に関するよくある質問(FAQ)
Q1:常陽銀行で一度作ったNISA口座を、後からネット証券に変更することはできますか?
A1:可能です。NISA口座は年単位で金融機関を変更できます。変更したい年の前年10月1日から翌年9月30日までの間に、常陽銀行から「勘定廃止通知書」を取り寄せ、新しい証券会社へ提出することでスムーズに移管できます。ただし、既に買い付けた投資信託は常陽銀行の口座に残る点には留意してください。
Q2:常陽銀行のNISAはいくらから積立投資を始められますか?
A2:常陽銀行の投信つみたてプランでは、毎月原則1,000円または5,000円程度(利用チャネルや取扱商品により異なる)の少額から無理なくスタートできます。まとまった余剰資金がない若い世代でも手軽に資産運用を始められる設定になっています。
Q3:窓口に行かずにインターネットだけで口座開設や銘柄購入は完結しますか?
A3:完結します。「常陽バンキングアプリ」やインターネットバンキング「AccessJ」を利用すれば、窓口へ来店することなくスマートフォン上で口座開設の申し込みから投資信託の選定・積立設定まで行うことが可能です。
まとめ:地域の安心感とコストのバランスを見極めて賢い選択を
常陽銀行での新NISA運用は、単なる投資コストの比較だけでは測れない「対面の安心感」「地域密着の手厚いサポート」「銀行取引全体の優遇」という確固たる強みを持っています。
ネット上の「銀行窓口=損」という極端な言説に惑わされることなく、自身が投資に対して「完全なコスト効率」を求めるのか、それとも「プロと対面で相談できる安心感」を重視するのかを冷静に整理することが重要です。身近な生活基盤と直結した資産形成をスタートさせたい方にとって、常陽銀行は信頼のおける有力な選択肢の一つと言えます。 (出典: 常陽 銀行 nisa(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
