車両保険は入るべき?不要論の罠と後悔しない判断基準【2026年最新】
自動車保険の更新案内やディーラーの見積書を目にして、多くのドライバーが思わず息を呑むのが「車両保険」の項目です。対人・対物賠償だけのプランに比べて年間の保険料が1.5倍から2倍近くへ跳ね上がるため、「本当に加入する必要があるのか」「保険料の無駄遣いではないか」と頭を抱えるケースは後を絶ちません。
2026年現在、物価高や自動車修理費の高騰が家計を圧迫する一方、SNSやマネー情報メディアでは「車両保険いらない説」が急速に支持を広げています。しかし、周囲の不要論に流されて安易に保険を外した結果、全損事故に遭って数百万円のローンだけが手元に残り、生活が一変してしまうドライバーが存在するのも冷厳な現実です。本稿では、最新の統計データと事故時のリアルな損益分岐点を検証し、後悔しないための確固たる判断基準を提示します。
📌 【この記事の重要ポイントまとめ】
- 要点1:最新データで自家用乗用車の車両保険付帯率は約46.5%にとどまり、日本のドライバーの過半数が車両保険を付帯していない。
- 要点2:10年落ち中古車は協定保険価額の低さから費用対効果が合わず、逆に新車フルローン購入者は全損時の二重苦を防ぐため加入が不可欠となる。
- 要点3:軽微な事故で使うと3等級ダウンにより数年間で約8万〜15万円の負担増を招くため、免責金額を賢く設定し「全損特約」で大損害に備えるのが最適解である。
【2026年最新データ】実は過半数が未加入?車両保険「不要論」が支持される決定的な理由
損害保険料率算出機構が公表した最新の「自動車保険の概況」によると、自家用普通乗用車における車両保険付帯率最新データは約46.5%を記録しています。つまり、道路を走る自家用車の半数以上は車両保険に入っていません。強制加入の自賠責保険や、加入率が8割を超える対人・対物賠償責任保険と比較すると、車両保険を外すという選択は決して珍しい例外ではないのです。
ネット上や実生活において「車両保険もったいない理由」として真っ先に挙げられるのが、圧倒的なランニングコストの高さです。代理店型損保で新規加入する場合、対人・対物のみであれば年間4万〜5万円程度で済むケースでも、一般型の車両保険を付帯した瞬間に年間保険料が10万〜15万円規模へ膨らみ上がります。「10年間無事故なら100万円以上をドブに捨てるようなものだ」という声が上がるのも無理はありません。
さらに不要論に拍車をかけているのが、損害保険業界特有のペナルティ制度です。後述するように、せっかく高い保険料を払い続けても、ちょっとしたバンパーの擦り傷程度で保険を使えば翌年からの保険料が跳ね上がり、結果的に自己負担で直したほうが安上がりになるというジレンマが存在します。「払う保険料は高いのに、いざという時に使えない」という構造的不満こそが、多くのドライバーを車両保険不要論へと向かわせる決定打となっています。
新車・中古車のボーダーライン|「10年落ち」と「ローン残債」で激変するリスク
「入るべきか否か」の境界線は、乗っている車の「現在の価値(時価額)」と「購入時の支払い状況」によって鮮明に分かれます。感情論ではなく、数字上の損得勘定でリスクを切り分けなければなりません。
まず、加入の必要性が極めて低いのが車両保険10年落ち中古車です。車両保険で支払われる補償上限額(協定保険価額)は、新車時の本体価格ではなく、年数経過に伴う減価償却によって毎年下がっていきます。新車時に350万円だったミニバンであっても、初度登録から10年が経過すれば時価額は10万〜20万円程度まで激減します。この状態で年間5万円前後の車両保険料を払い続けるのは、経済合理性を完全に欠いていると言わざるを得ません。仮に大破して全損になっても支払われるのは上限の20万円程度であり、1〜2年分の保険料で相殺されてしまいます。
対照的に、絶対に車両保険を外してはならないのが新車ローン残債と車両保険の必要性に直面しているオーナーです。頭金をほとんど入れずに300万〜500万円の新車をフルローンで購入した場合、納車直後に自損事故で車を廃車にしてしまうと、手元に動く車が1台もないにもかかわらず、毎月数万円のローン返済だけが5年、7年と続く地獄に陥ります。この経済的致命傷を回避するためには、車両保険への加入が防波堤として必須です。
さらに新車購入時に極めて有効な選択肢となるのが、車両保険全損特約のメリット(新車特約・新車買換特約)です。これは大きな事故で新車価格の50%以上の修理費がかかる場合、全損とみなして新車の再調達費用を全額支払う特約です。ローンの残債を綺麗に清算した上で、新たな車へ乗り換える資金を確保できるため、新車購入から3年目までは最優先で付帯を検討すべきセーフティネットといえます。
【徹底比較】一般型とエコノミー型の違い|保険料を抑える免責金額の目安
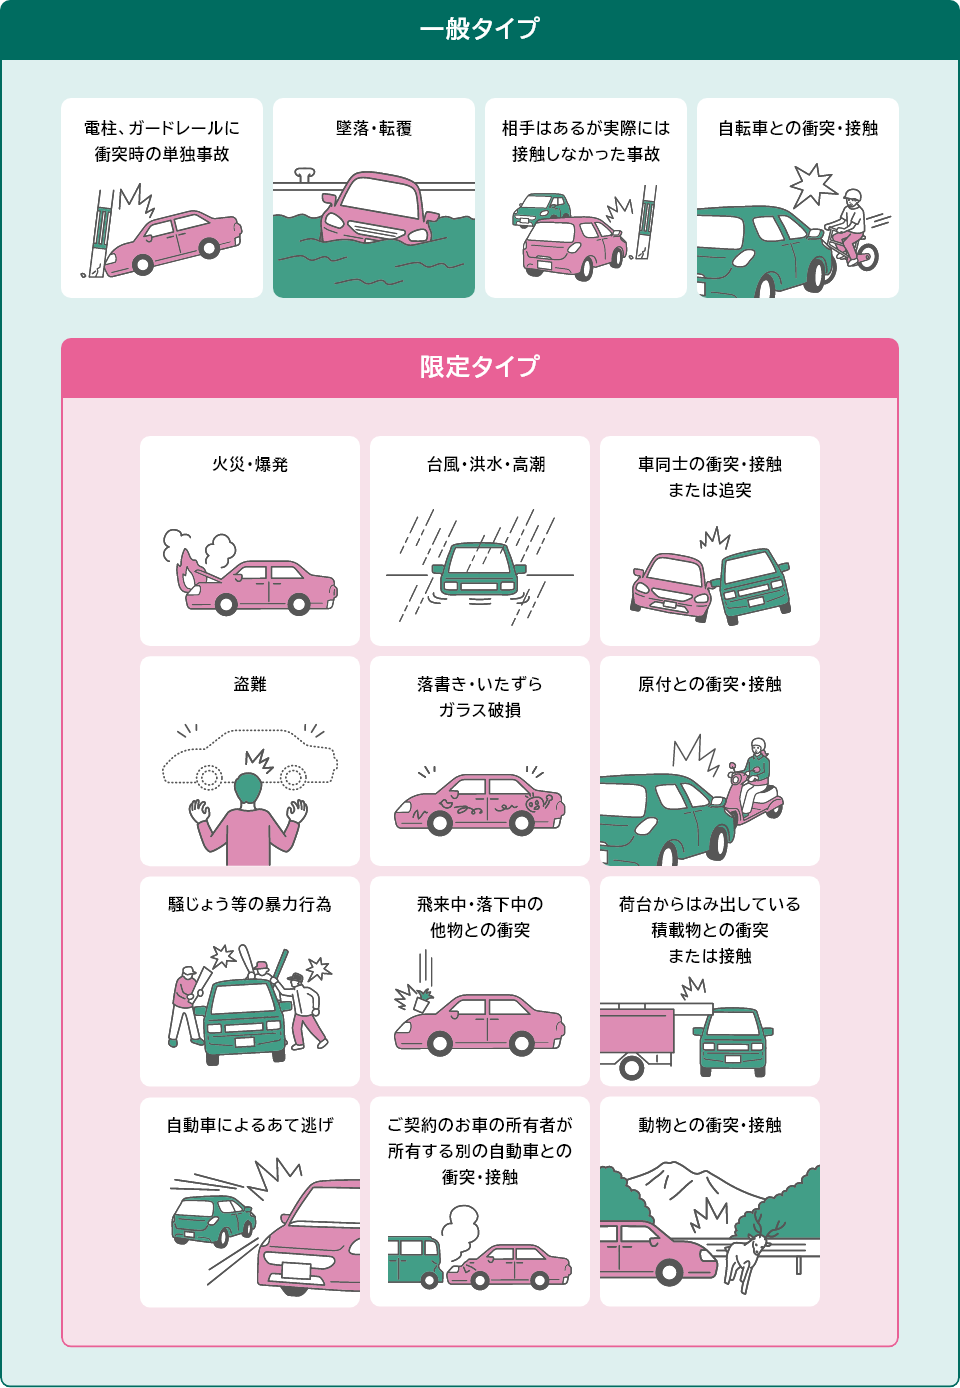
車両保険を検討する上で避けて通れないのが、補償範囲の広い「一般型」と、範囲を限定した「エコノミー型(車対車+限定危険)」の選択です。さらに、自己負担額を決める「免責金額」の設計によって、維持コストは劇的に変化します。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 一般型 | 相手のある事故、盗難、自然災害に加え、電柱への激突や車庫入れ失敗などの自損事故・当て逃げもフルカバー | 年間保険料:約7万〜12万円(等級・車種による) | 運転に不安がある初心者や新車購入後1〜3年目には強く推奨。ただし保険料負担は最も重い |
| エコノミー型 | 車同士の衝突(相手特定可)、火災、台風・水災、盗難に限定。自損事故や当て逃げは補償対象外 | 年間保険料:一般型の約50%〜60%(約4万〜7万円) | 運転歴が長く自損事故のリスクが低いベテランドライバーにとって、最も費用対効果が高い落としどころ |
| 免責金額設定 | 1回目:5万円/2回目以降:10万円、または1回目から10万円定額に設定 | 「0-10万円」設定に比べ、年間で約1万〜2万円の保険料削減効果 | 小さな擦り傷は自己資金で直し、数十万〜数百万円の全損級事故にのみ備える合理的な設定 |
車両保険一般型とエコノミー型の違いにおける最大の分岐点は、車両保険自損事故カバーの有無です。車庫入れで自宅のブロック塀にぶつけてしまったり、夜間の山道でガードレールに接触してしまったりした単独事故の修理費用は、エコノミー型では1円も支払われません。「自分は絶対に電柱や壁に擦らない」と言い切れる熟練ドライバーであればエコノミー型で保険料を半減させるのが賢明ですが、運転免許を取り立ての家族が乗る場合や狭い住宅街を走る機会が多いなら、一般型の安心感は代えがたいものがあります。
固定費を極限までシェイプアップしたい場合は、自動車保険相場見直しの一環として車両保険免責金額の目安を「1回目:5万円 / 2回目:10万円」または「10万円定額」に引き上げるのが鉄則です。免責金額を0円にしておくと保険料が跳ね上がりますが、「5万〜10万円程度の修理ならそもそも保険を使わず自腹で払う」と割り切ることで、年間の固定費を無理なく引き下げることが可能になります。
【実態検証】利用者の生の声と「等級ダウン事故」の損得シミュレーション
SNSの投稿や大手質問掲示板に日々寄せられる自動車保険のトラブル体験談を精査すると、「車両保険に入っていて救われた」という喜びの声と同じくらい、「保険を使ったら大損をした」という怒りと後悔の声が散見されます。
ある40代会社員ドライバーの手記には、生々しい現場のリアルが綴られています。
「狭い駐車場から出る際、助手席側のドアをポールに巻き込んでしまい、ディーラーから13万円の修理見積もりを出されました。車両保険に入っていたので深く考えずに保険を適用したのですが、これが大失敗でした。翌年の更新通知を見て愕然としました。等級が3ランク落ちただけでなく、事故有係数が適用されて保険料が3年間で合計16万円も上がってしまったのです。免責の5万円も自己負担したため、結局手元から出たお金は21万円。保険を使わずに自腹で13万円払って直したほうが、はるかに安上がりでした」
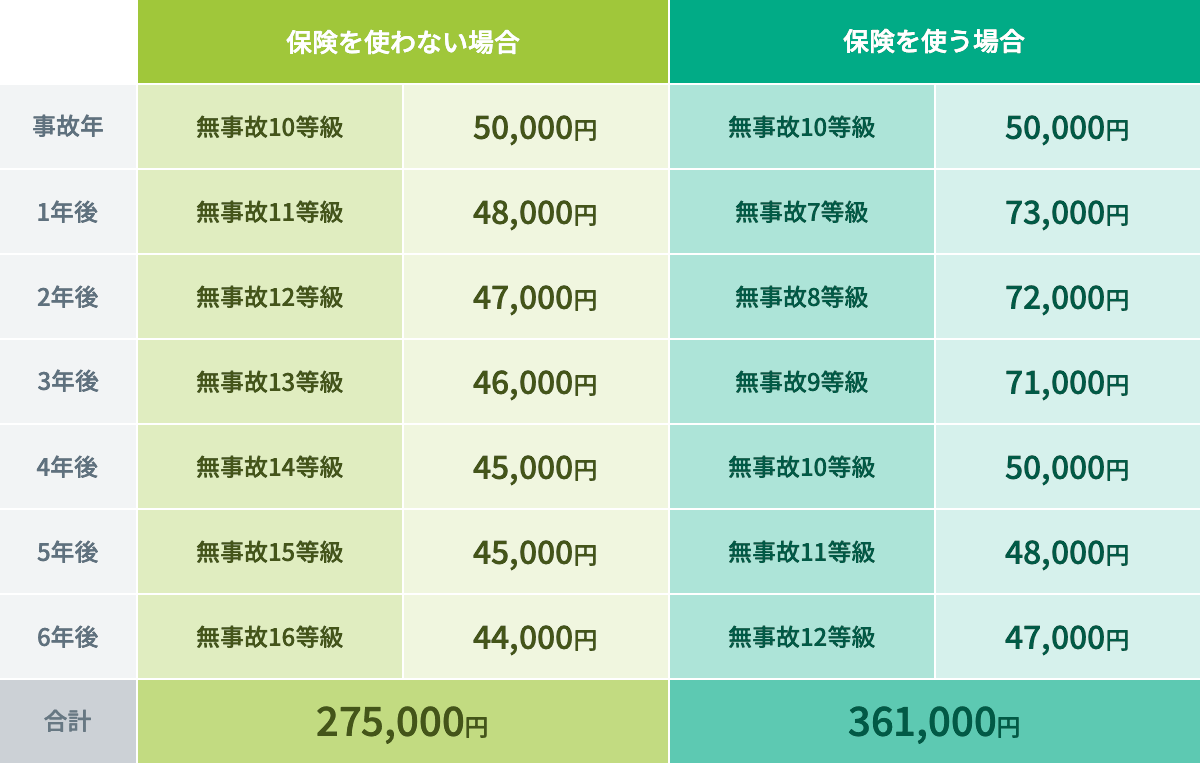
まさにこれが、契約者が事前に理解しておくべき車両保険使うと保険料いくら上がるのかという冷徹な計算です。車両保険を使う事故の大半は「3等級ダウン事故」に該当します。このとき問題となるのは、等級が下がる(例えば15等級から12等級になる)ことによる割引率の低下だけではありません。2013年以降に導入された「事故有係数適用期間」という厳罰ペナルティにより、同じ等級であっても無事故の人より割引率が著しく悪化する期間が3年間続くのです。
試算してみましょう。現在15等級(無事故:割引率51%)で年間6万円を支払っている契約者が3等級ダウン事故を起こすと、翌年は12等級(事故有:割引率27%)へ転落します。これにより翌年の保険料は約8万9,000円へと高騰し、3年間の保険料差額累計は約8万〜12万円に達します。ここに免責金額の自己負担分が加算されるため、車両保険等級ダウン事故の損得のボーダーラインは一般的に「修理費用15万〜20万円」と言われています。修理見積もりがこの金額を下回る場合は、保険を使わずポケットマネーで修理するのが賢明な防衛策です。
一般に知られていない盲点とネットの誤解|「すべて補償される」という幻想
ネット上の口コミを見ていると、「高い車両保険を掛けているのだから、どんなトラブルでも新車通りに直してもらえる」と思い込んでいるユーザーが驚くほど多く見受けられます。しかし、約款には保険会社が決して大々的にはアピールしない明確な免責条項と算定ルールが存在します。
最大の盲点が「自然災害における補償範囲の格差」です。台風による飛来物での破損、集中豪雨による冠水・水没被害は一般型でもエコノミー型でもカバーされます。しかし、地震・噴火、およびこれらに起因する津波による損害は、通常の車両保険では1円も支払われません。東日本大震災や能登半島地震の際、津波や家屋倒壊でペシャンコになった車を前に立ち尽くしたオーナーの多くが、この規約を知らずに保険金請求を断念させられました。地震・津波による全損に備えるには、特約として「地震・噴火・津波危険車両全損時定額払特約」を個別に追加契約しておく必要があります。
もうひとつの誤解が、「市場での中古車価格=保険金として支払われる金額」という思い込みです。プレミアがついている旧車や、社外製エアロパーツ・高額ナビなどのカスタムパーツは、適切な申告と査定を行っていなければ協定保険価額に上乗せされません。市場で150万円で取引されている絶版車であっても、保険会社の標準データベース上で「時価額30万円」と査定されていれば、全損時に下りる上限は30万円です。自車の協定保険価額がいくらで設定されているかを約款で確認しないまま加入し続けることほど、無駄な投資はありません。
【プロの結論】車両保険いらない人の特徴と後悔しない選択基準
行動経済学の視点から見ると、多くの日本人は「損失回避バイアス(損をすることに対する極度の恐怖)」に囚われ、滅多に起きない小さな損害を過剰に恐れて高い保険料を払い続ける傾向があります。しかし、リスク管理の鉄則は「発生頻度が低く、貯蓄では絶対に賄えない壊滅的損失」にのみ保険を充てることです。日常的に自腹で対応できる数十万円のリスクにまで高い固定費を払い続けるのは、資産防衛の観点から本末転倒といえます。
これらを踏まえ、迷いを断ち切るための具体的な判断基準をまとめます。
【車両保険いらない人の特徴】
- 生活防衛資金とは別に100万〜200万円以上の貯蓄がある:万が一車が大破しても、生活を脅かされることなく現金ですぐに次の足を確保できる人。
- 初度登録から8〜10年以上経過している車に乗っている:協定保険価額が30万円以下に落ちており、掛け金に対するリターンが構造的に破綻している人。
- 残債なしで車を所有しており、日常的に車がなくても生活できる:都市部在住で電車やバス、カーシェアで代用が効き、車を失っても収入や生活が即座にストップしない人。
【車両保険に入るべき人の特徴】
- 多額の新車ローンが残っている:全損時に「動かない鉄くずへのローン返済」という二重苦を背負う余力がない人。
- 地方在住で通勤・通学・送迎に車が不可欠:翌日から車がないと仕事を失うリスクがあり、かつ手元に即座に車を買い替える預貯金がない人。
- 運転歴1年未満の初心者や高齢ドライバー:自損事故を起こす統計的リスクが高く、一般型での手厚いカバーが必要不可欠な人。
【車両保険に入るべきか】に関するよくある質問(FAQ)
Q1:新車を購入したのですが、保険料を安くするために最初からエコノミー型にするのはアリですか?
A1:新車から1〜2年の間は推奨できません。新車の運転に慣れていない時期は車幅感覚を掴みきれず、車庫入れや右左折時の巻き込みなど「自損事故」を起こすリスクが統計的に高いためです。新車時こそ一般型+全損特約で強固に守りを固め、3年目の車検のタイミングでエコノミー型への切り替えを検討するのが最もリスクの少ない手順です。
Q2:免責金額はいくらに設定するのが最も賢い選択ですか?
A2:最もコストパフォーマンスが高いのは「1回目:5万円 / 2回目以降:10万円」または「1回目から10万円」です。免責金額を0円に設定すると年間保険料が跳ね上がります。そもそも10万円以下の修理で車両保険を使うと等級ダウンによってトータルで損をするため、10万円までは自腹で直すと割り切り、保険料を抑えるのが最も合理的です。
Q3:飛び石でフロントガラスにヒビが入った場合、車両保険は使うべきですか?
A3:ガラス単体の破損は「1等級ダウン事故(事故有係数1年)」として扱われます。3等級ダウンよりペナルティは軽いものの、翌年の保険料は約1万〜3万円程度上がります。最近の車は先進安全支援システムのカメラやセンサーがガラスに装着されており、交換費用が15万〜20万円を超えるケースが一般的です。修理見積もりが15万円を超える場合は、保険を使ったほうが得になるケースが多いでしょう。
Q4:ダイレクト型(ネット通販型)保険なら、車両保険を付けても安くなりますか?
A4:劇的に安くなります。従来のディーラーや保険代理店を通す契約に比べ、ダイレクト型は中間マージンや人件費が削られているため、全体相場が3〜4割安く抑えられています。代理店型で対人・対物賠償のみを契約している金額と同等の予算で、ダイレクト型なら一般型の車両保険を付帯できるケースも珍しくありません。車両保険を諦める前に、まずはネット一括見積もり等で相場を比較することをおすすめします。
まとめ:感情に流されず「客観的リスク」で判断せよ
「車両保険に入るべきか否か」という問いに対する正解は、画一的な「要る・要らない」の二元論ではありません。答えを握っているのは、いま手元にある預貯金の額、車の減価償却が進んだ時価額、そして残っているローンの残高という客観的な数字です。
貯蓄が十分にあるベテランドライバーが10年落ちの愛車に車両保険を掛け続けるのは明白な過剰防衛であり、貯金を減らす要因になります。一方で、頭金ゼロのフルローンで買った新車から「保険料が高いから」と車両保険を外すのは、万が一の際に人生設計を狂わせる無謀な博打に他なりません。漠然とした不安やネットの極論に惑わされず、自らの資産状況と照らし合わせた論理的な選択を下してください。 (出典: 車両 保険 入る べき か(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
